AI 平台雏形
搭建人工智能平台与智能风控模型,开始落地量化投资科技项目。
通过对海量金融数据与另类数据进行深度分析和预测,构建以数据验证、模型迭代、组合约束和风险管理为核心的量化投研框架。 投研体系围绕研究过程、风险预算和复盘机制展开,不构成对投资结果、收益水平或风险特征的承诺。
搭建人工智能平台与智能风控模型,开始落地量化投资科技项目。
交叉智能公司成立,组建投研团队。
完成中国证券投资基金业协会私募证券投资基金管理人登记。
发行套利策略产品,并研发多类型策略。
形成多元策略布局,覆盖低、中、高波动产品线。
从因子发现、模型训练、组合优化到交易执行,投研过程被拆解为可验证、可复盘、可监控的系统工程。
利用深度学习模型处理金融与另类数据,识别跨资产、跨周期的结构性信号。
探索将大模型能力应用于量化投资,增强特征表达、预训练和下游策略适配能力。
在风险预算、成本模型、持仓集中度和回撤约束下完成信号配组与组合再平衡。
创始团队来自清华大学交叉信息研究院(姚班),团队成员毕业于清华大学、北京大学、复旦大学、南开大学、西安交通大学等高校。
前沿人工智能技术赋能量化投资策略,强调统计显著性,控制过拟合和过度优化。
通过多标的、多品种、多策略组合,强调策略互补性和风险来源分散,不代表降低投资风险或稳定收益。
以客户风险偏好为投资管理原点,先定义风险约束,再开展策略评估、组合构建与持续复盘。
把风险管理嵌入策略研发、交易执行与复盘归因,而不是在结果之后补救。
以下内容仅为公开层面的策略研究方向介绍,不构成私募基金推介。具体基金名称、净值、业绩、认购资料及合同文件不在本页面展示,须在完成特定对象确定、投资者适当性匹配、风险测评及合格投资者审核后,按合规流程另行提供。
关注回撤监测、风险预算、仓位约束和组合分散等研究过程,用于形成与相应风险承受能力相匹配的策略评估框架。
在明确风险预算、交易成本和持仓约束的前提下研究 CTA、多策略和衍生品等方向,强调策略适配与风险揭示。
围绕权益市场多因子、机器学习预测和组合优化开展研究,具体策略适配需结合投资者风险承受能力和产品风险等级判断。
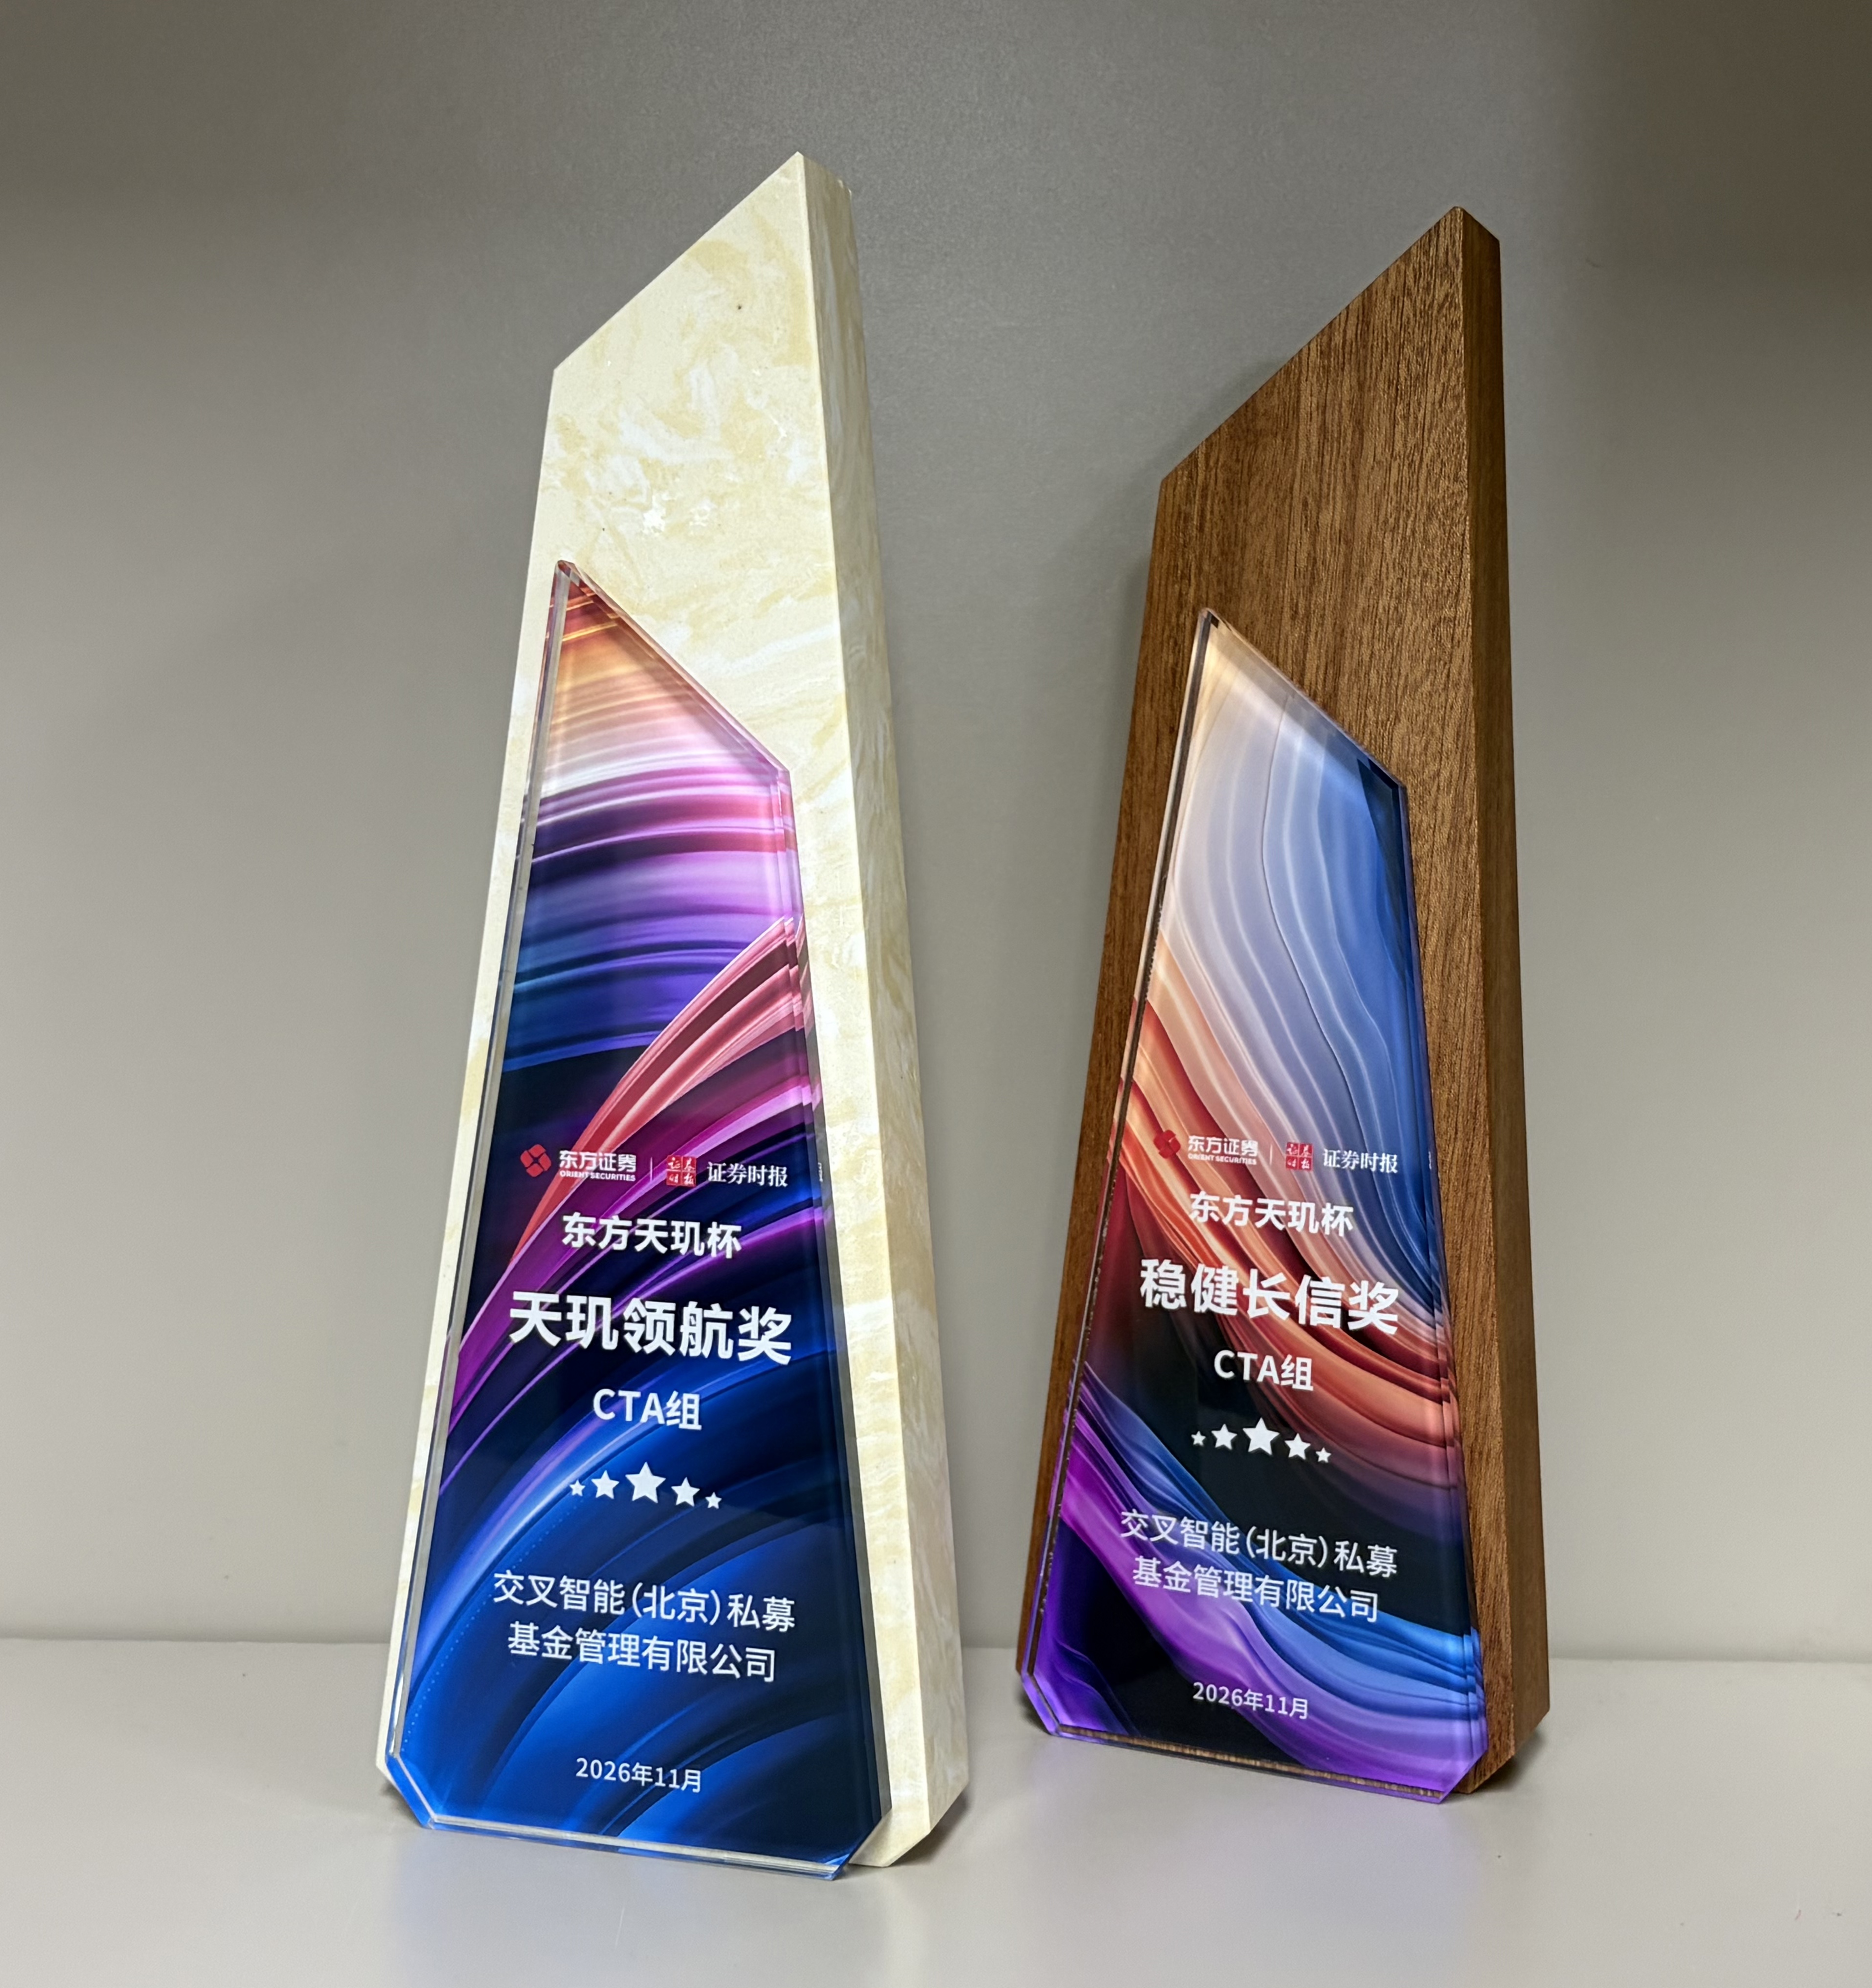
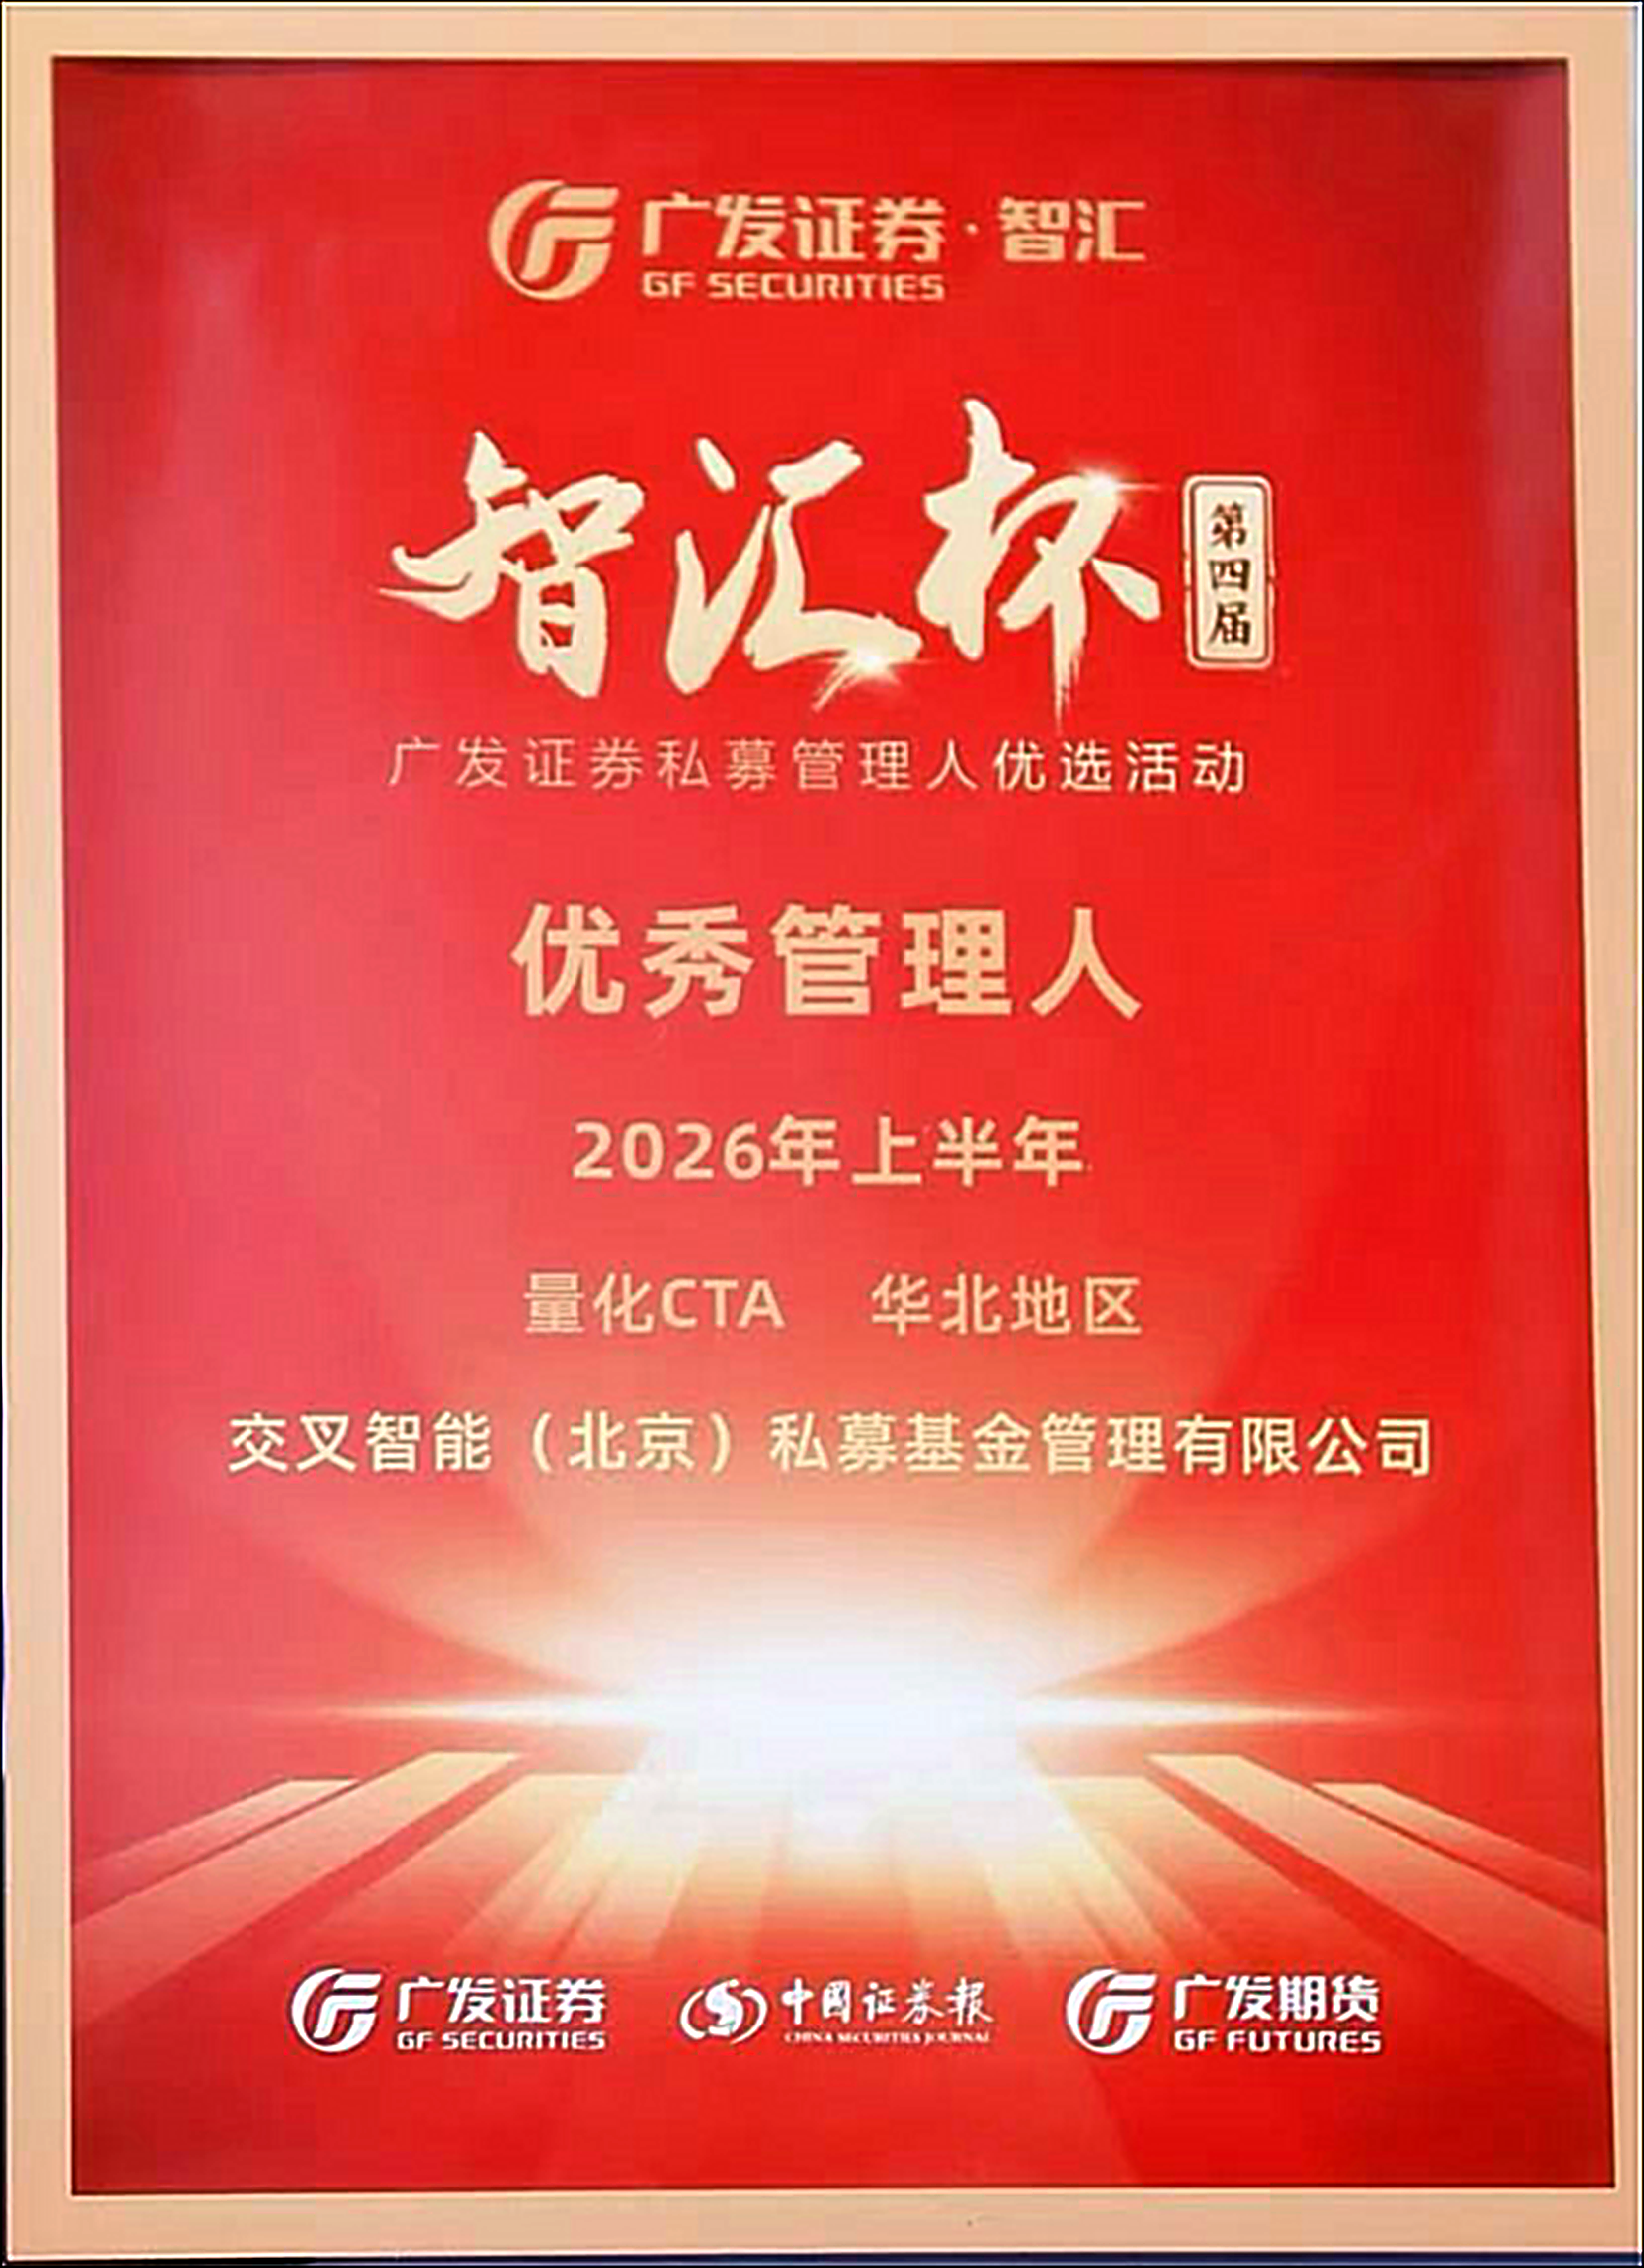
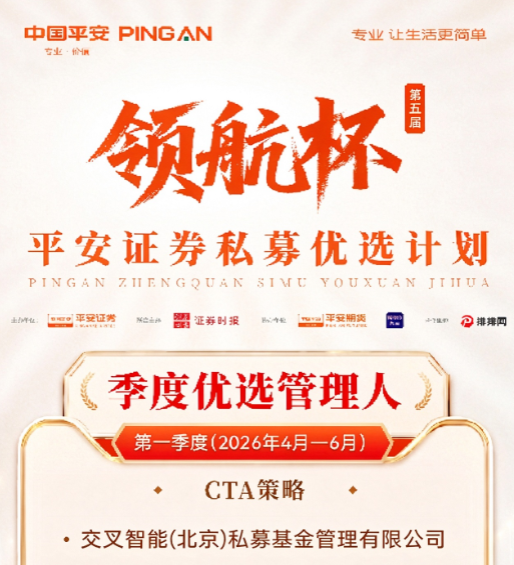
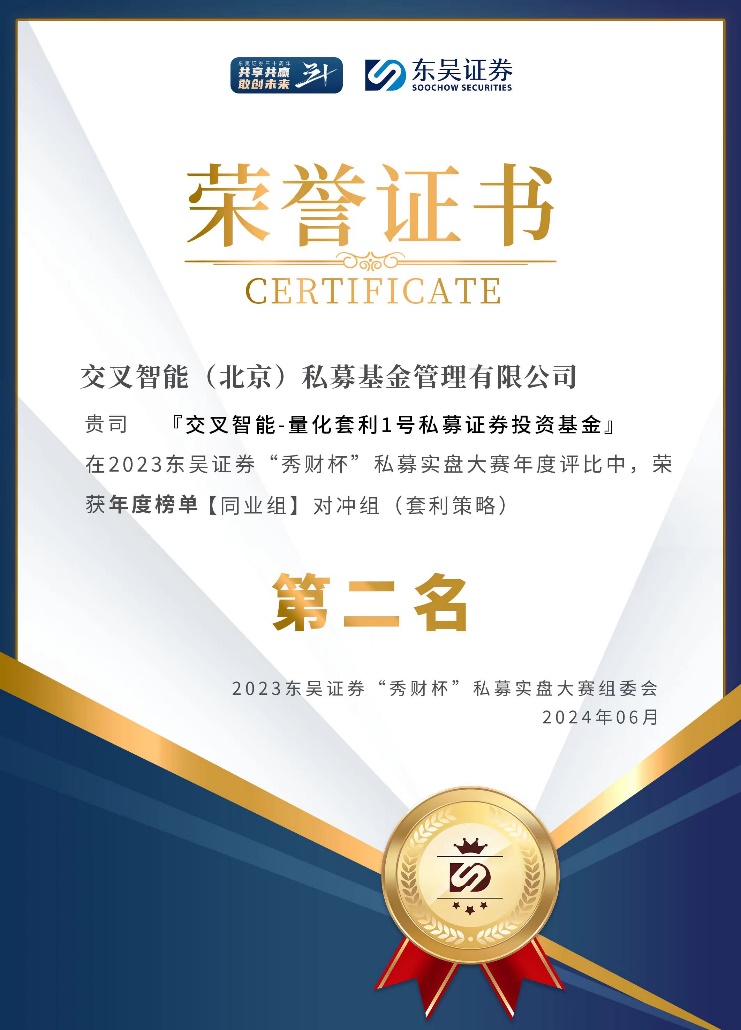
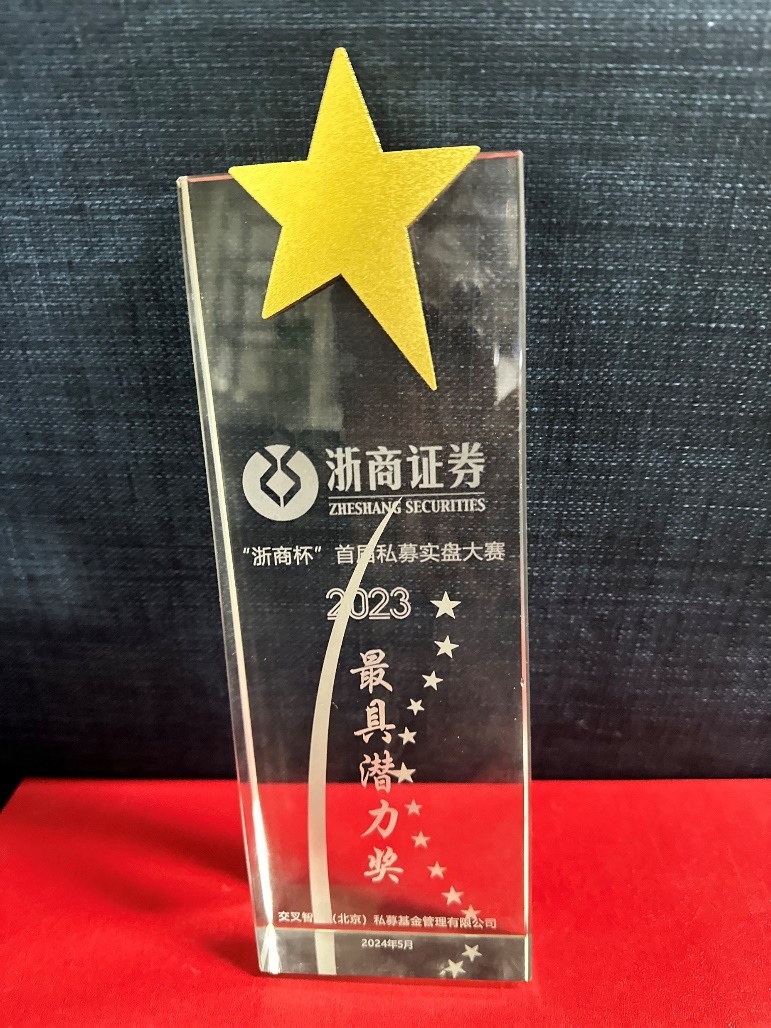
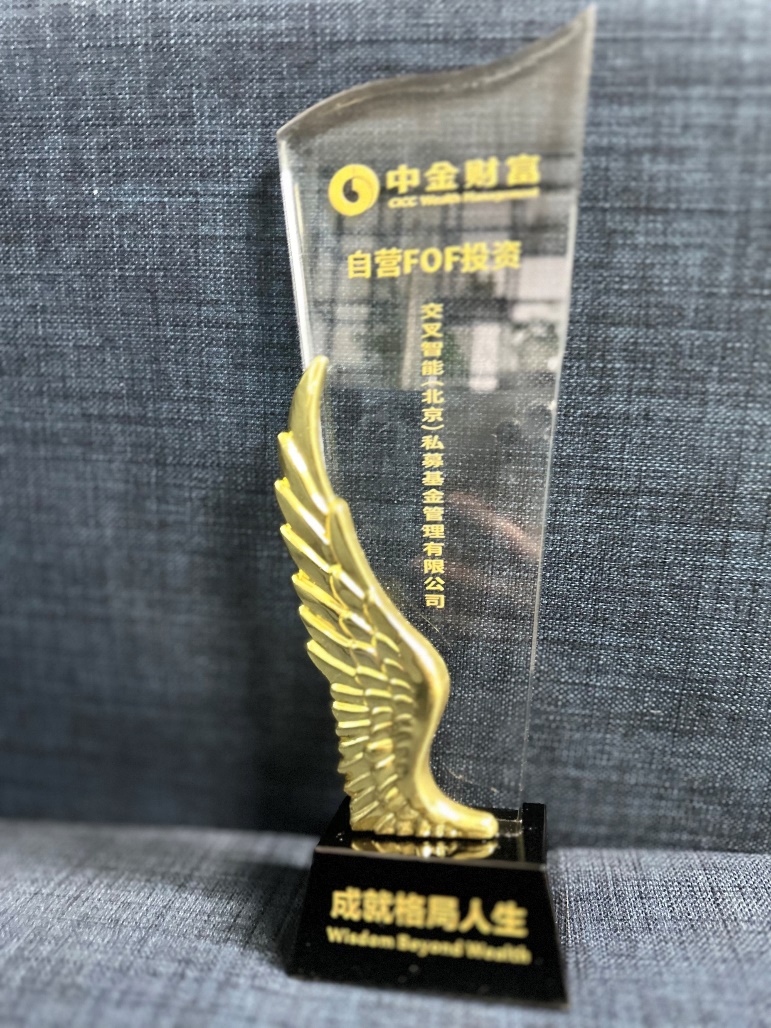
以下图片仅作为获奖或荣誉证明展示,具体内容以证书及主办方公开信息为准。
“东方天玑杯”私募领航营(2026季)CTA组的“稳健长信奖”“天玑领航奖”
广发证券第四届“智汇杯”私募管理人优选活动 2026 年上半年量化 CTA 华北地区“优秀管理人”
平安证券第五届“领航杯”私募优选计划 CTA 策略“季度优选管理人”
东吴证券“秀财杯”私募实盘大赛同业对冲组(套利策略)年度榜单第二名
浙商杯首届私募实盘大赛最具潜力奖
我们长期关注研究、工程、算法和实习人才,欢迎对 AI、量化交易和金融时序建模有持续热情的人加入。
交叉智能(北京)私募基金管理有限公司
 公众号二维码
Qualified Investor Gate
本页面声明仅用于提示投资者自我确认合格投资者相关条件,不构成也不能替代管理人或销售机构依法开展的投资者适当性匹配、风险测评、资产证明审查及特定对象确定程序。
本人/本机构现就合格投资者身份及相关事项承诺如下:
Access Procedure
本网站公开页面仅展示公司基本情况、投研方法和泛策略研究方向,不展示具体私募基金推介、净值、业绩、认购安排或合同资料。
如需了解具体基金资料,请先通过管理人或销售机构完成特定对象确定、投资者适当性匹配、风险测评、合格投资者身份审核及必要的资产证明审查。
完成上述流程前,本页面不会通过弹窗、按钮或公开链接提供具体基金推介材料、净值业绩数据或认购资料。
若咨询管理人,可致电:010-82640430,或发送邮件至邮箱:market@xtechfunds.com
Declaration
本资料所载信息来源于本公司认可的渠道。其他任何机构或个人未经本公司同意不得使用、更改、变相使用本资料。
本资料仅提供给符合合格投资者要求的特定客户,严禁转载、复制或给第三方传阅,不得通过任何公开渠道进行公开宣传。
基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金业绩不构成基金业绩表现的保证。基金有风险,投资需谨慎。
请投资者认购产品前务必详阅产品合同、产品说明书等正式法律文件,并以其为准。
Client Portal
投资者账户体系与登录验证由托管服务机构(妥妥递)提供。点击下方按钮将跳转至投资者服务平台,在那里完成身份验证后,可查看本人持仓、信息披露报告与账户信息。
登录入口仅供已认证的合格投资者使用,该平台由服务机构独立运营并受其服务条款约束。